8月10日,已摘牌的江苏阳光披露重大诉讼进展:其持有的4950万股海安农商行股权,历经一拍、二拍、变卖三次流拍后,最终由债权方农发行江阴支行以1.1976亿元接收抵债。这笔占总股本4.95%的大额股权,处置参考价2.1384亿元,实际接收价相当于5.6折,折价幅度达44%。
从2025年12月首次挂牌因“录入信息有误”撤回,到2026年4月转战京东资产交易平台后连续三次流拍,再到最终被迫以股抵债,这场持续八个多月的股权处置马拉松,把中小银行股权在拍卖市场的尴尬处境暴露得一览无余。
但就在同一时期,另一家机构却在不动声色地大举吸筹。江苏农商联合银行先是在2026年2月至3月通过司法拍卖斥资1.56亿元拿下3900万股,随后在5月获批受让7家企业合计6110万股,持股比例达到6.11%,一跃成为海安农商行第一大股东。同一标的,两种命运,这背后的分化逻辑值得细究。
三次流拍:从七折到五折,市场就是不买账
配资介绍这笔股权处置的源头,是江苏阳光与农发行江阴支行之间的一起金融借款合同纠纷。法院生效判决显示,江苏阳光需向农发行江阴支行偿还借款本金1.65亿元及相应利息,实控人陆克平及其家属承担连带清偿责任。由于江苏阳光未按期履约,农发行江阴支行申请强制执行,法院依法冻结了其持有的海安农商行4950万股股权,并委托评估确定处置参考价为2.1384亿元。
2026年4月11日,这笔股权在京东资产交易平台开启第一次拍卖,起拍价1.4969亿元,相当于评估价的七折,折合每股3.02元。结果无人出价,流拍。4月29日,法院将起拍价下调至1.1976亿元,相当于评估价的5.6折,折合每股2.42元,依然无人竞买。5月6日起进入为期两个月的变卖程序,仍以1.1976亿元挂牌,直到7月21日变卖期满,彻底流拍。
最终,农发行江阴支行只能选择以二拍流拍价接收这笔股权,用于抵偿江苏阳光的部分债务。但1.1976亿元仅能覆盖1.65亿元本金的一部分,剩余债务以及利息、罚息等,仍需通过处置江苏阳光其他抵押资产来清偿。
一个值得玩味的细节是,就在江苏阳光这笔股权折价44%都无人问津的同时,江苏农商联合银行在2026年3月拍下苏中建设持有的3000万股海安农商行股权时,起拍价折合每股4元,比江苏阳光二拍每股2.42元的价格高出65%。同样的银行,不同的买家,估值天差地别。
海安农商行:基本面不差,但股权就是烫手
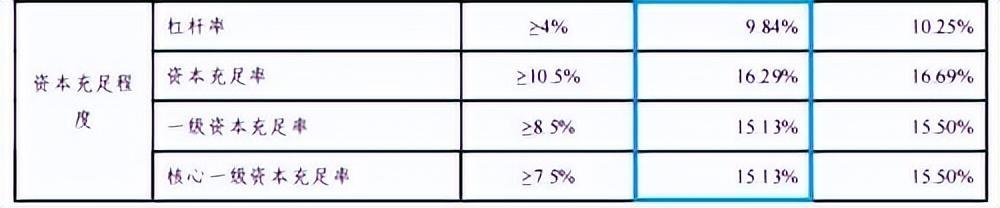
单从资产质量看,海安农商行绝非劣质标的。作为南通海安市的本土法人银行,该行2025年末总资产达1054.23亿元,较上年末增长7.97%,存贷款市场份额连续多年保持辖域金融市场首位。2025年完成营业收入21.59亿元,同比增长0.92%;实现净利润8.66亿元,同比增长1.86%;年末不良贷款率1.13%,资本充足率16.29%。在银行业净息差持续收窄、整体盈利承压的背景下,这些指标仍属稳健。2025年度利润分配中,该行计划每10股派发股利0.6元,现金分红5000万元。
但经营层面的稳健,掩盖不了股权层面的动荡。海安农商行脱胎于农信社改制,天生带着股东分散的基因。2025年就发生了11笔股权转让,股权换手几乎是家常便饭。更棘手的是,头部股东接连爆雷——第二大股东苏中建设、第三大股东江苏阳光先后身陷资金链困境,名下持有的大额银行股权进入司法处置流程。股东层面的不确定性,直接冲击了外部资本对这家银行的估值信心。
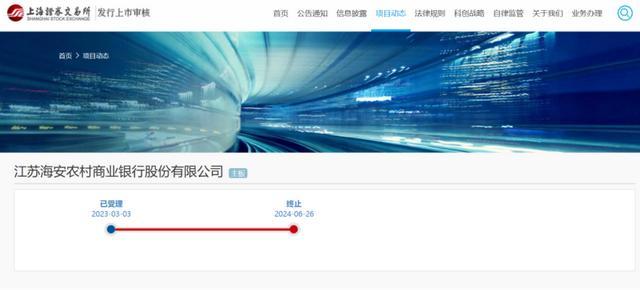
另一个绕不开的变量是IPO。海安农商行自2016年12月进入上市辅导,2018年5月发布招股说明书,2023年3月平移至上交所后上市进程一直停留于受理状态。2024年6月,海安农商行及其保荐人国泰君安证券撤回上市申请,IPO状态变为终止审核。在A股银行IPO持续冰封的大环境下,海安农商行短期内重启上市的可能性微乎其微。而IPO预期恰恰是此前支撑中小银行股权估值的重要锚点,锚点消失后,股权流动性断崖式下跌。
大额股权的流动性困局:买得起的人不想买,想买的人买不起
江苏阳光这笔4950万股股权之所以三度流拍,核心症结在于大额二字。占总股本4.95%的持股比例,意味着买家一旦接盘,将自动进入前十大股东名单,面临严格的监管审批和信息披露要求。对于民营资本而言,入股一家县域农商行后能否获得预期的董事会席位、信贷资源或协同效应,存在很大不确定性。对于其他机构投资者而言,非上市银行股权缺乏退出渠道,持有期间的分红收益又相对有限,流动性溢价几乎为零。
更现实的问题是,大额股权拍卖往往要求一次性支付上亿现金,且后续还可能面临原股东遗留的债务纠纷、质押冻结等法律风险。江苏阳光这笔股权本身就源于司法强制执行,买家需要承担的潜在法律成本和心理门槛都不低。相比之下,小额股权拍卖虽然同样遇冷,但至少资金门槛低、决策链条短,偶尔还能吸引一些自然人投资者捡漏。
这种大额无人接、小额也遇冷的局面,在2026年的中小银行股权拍卖市场已成常态。开年以来,无论是数千万股、估值数亿元的大额股权,还是数十万股、价值10万元的小额股金,都频繁出现“围观上千人、报名却为零”的尴尬场景。流拍和折价,已经成为这个市场的标准配置。
江苏农商联合银行的抄底逻辑:省联社改革的制度红利
与江苏阳光股权的惨淡形成鲜明对比的,是江苏农商联合银行的逆势布局。这家由江苏省农村信用社联合社改制组建的省级农商联合银行,是全国首家完成改制的省级农商联合银行,截至2025年6月末,全省农商银行系统资产总额5.04万亿元,拥有60家农商银行、3316个营业网点。
江苏农商联合银行对海安农商行的入股,是典型的上参下改革路径。2026年3月,该行先是以1.2亿元拍下苏中建设持有的3000万股,加上2月底拍下的900万股,两次竞拍累计拿下3.9%股权,成为第五大股东。5月19日,南通金融监管分局批复同意其受让7家企业合计6110万股,持股比例达到6.11%,成为第一大股东。
这种布局并非简单的财务投资,而是省级农信系统改革中的战略卡位。通过控股或参股县域农商行,省级农商联合银行能够在保持县域法人独立性的前提下,强化对基层行的风险管控、业务协同和资本支持。海安农商行股权动荡带来的抄底机会,恰好为这种改革提供了低成本的切入点。江苏农商联合银行还陆续拿下了盱眙农商行、赣榆农商行等多家省内农商行股权,一套覆盖全省的农信网络正在加速编织。
元股证券:ygzq.hk中小银行的资本突围:从上市梦碎到股权寒冬
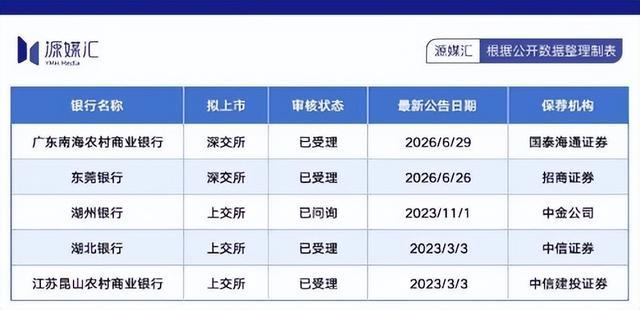
海安农商行的遭遇,只是当前中小银行困境的一个缩影。在A股银行IPO持续冰封的背景下,一众中小商业银行正在体会资本突围的艰难。北京农商行IPO辅导已进入第八年,股权拍卖平台上五折起拍、0人报名的现象屡见不鲜;南海农商行第五大股东能兴控股所持7300万股再度启动司法拍卖,折价约30%;贵州花溪农商行4.77%股权三次流拍,折价10%仍难出手。
股权市场的冷清,本质上反映了资本对中小银行未来盈利前景的重新定价。净息差收窄、信贷需求疲软、资产质量承压,这些行业性挑战对中小银行的冲击远大于大型银行。而在监管趋严、IPO闸门收紧的环境下,股权又失去了最重要的退出通道,估值体系自然面临重构。
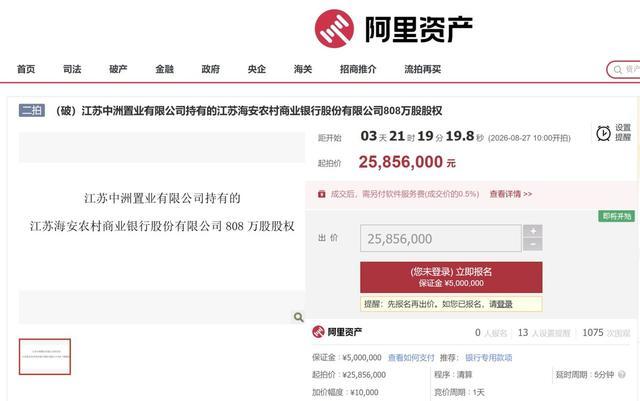
对于海安农商行而言股票杠杆平台,江苏农商联合银行成为第一大股东,短期内有助于稳定股权结构、化解治理风险,但长期发展仍取决于能否在息差收窄的大趋势下找到新的盈利增长点。IPO之路已经中断,股权拍卖的阴霾尚未散去,8月下旬还有680万股、808万股两笔股权即将开拍。这家千亿级县域农商行的资本故事,远未到落幕的时候。
杠杆配资网提示:本文来自互联网,不代表本网站观点。