8月12日,某来能源与武汉光谷交通集团完成了一场低调的交割——武汉全市36座存量换电站的资产,全部移交给了这家地方国资平台。
对普通车主来说,换电体验、电池租金什么都没变。但对企业来说,某来从“房东”变成了“物业管家”。
这件事干得悄无声息,但背后的信号一点都不小。
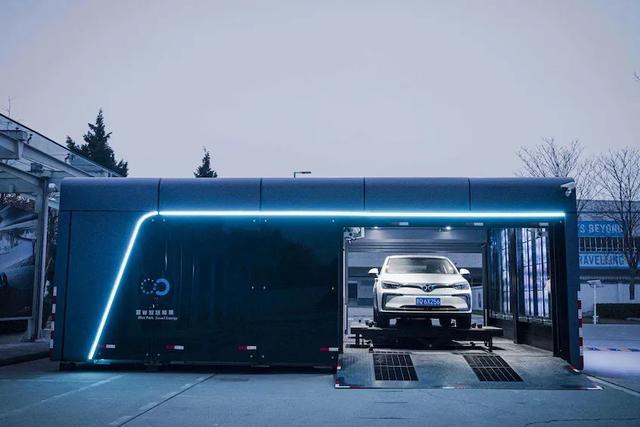
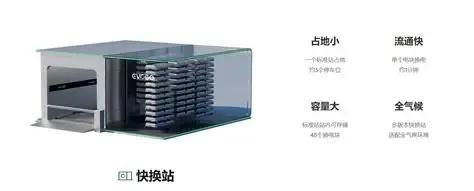
八年烧了两百亿,换电站从资产变成包袱

某来在换电这条路上砸了多少钱?官方口径是累计投入超200亿元。
单座第四代换电站的综合落地成本在200万到300万之间。加上每年的运维费用——租金、人工、电费、维修、折旧——一年就是二三十亿的支出。
换电站这东西,建得越多,钱占得越狠。以前某来造车赚的钱,很大一部分拿去养换电站了。想搞智能驾驶研发?想搞整车新技术?钱都被基础设施占住了。
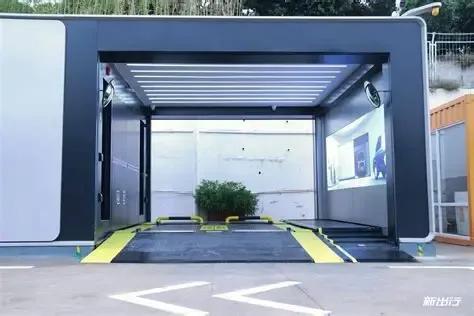
所以才有了这次武汉的交割。国资持有资产,某来负责运营。某来的单站投资压力降到自建模式的40%左右,可以把更多资金腾出来搞研发。截至8月12日,某来已与25个省市、40多家地方国资合作,共建投运超800座换电站。
元股证券:ygzq.hk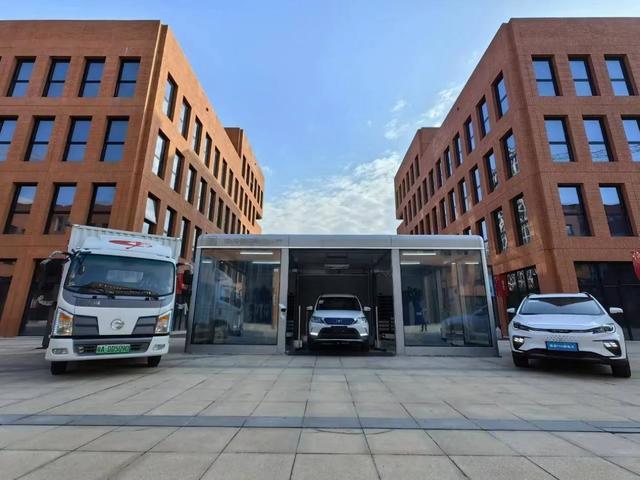
换电联盟:朋友圈看着挺热闹,雷声大雨点小,量产车影儿都没有
某来一直想拉更多车企入伙,把换电做成行业标准。2023年以来,长安、吉利、奇瑞、江淮、广汽、路特斯、中国一汽相继签约。名单看着挺豪华。
但签约一年半了,联盟里还没有一家车企拿出量产换电车型。长安签约当天某来港股涨了4%,市场解读为“换电模式获得国有车企背书”。可到了2025年,除了某来自家的车,联盟成员的产品依然没有落地。
每家车企都有自己的考虑。电池包规格、接口协议都是某来专属的,其他车企要接入,就得适配某来的标准、交出部分数据。在闪充技术快速进步的背景下,很多车企选择了观望,而不是all in换电。
宁德时代和比亚迪:两路夹击
还没搞定联盟内部的事,外部已经来了两个更猛的对手。
宁德时代的“巧克力换电”走的是开放路线——把电池拆成模块化的小块,不同品牌的车都能用。截至2026年6月30日,已建成2000座换电站,覆盖180座城市,正以月均新增超200座的速度扩张,年底目标3000座。北汽极狐贝塔S3已经搭载了这套方案,换电最快99秒。
比亚迪的打法更粗暴直接——闪充。截至2026年6月底,已建成7018座闪充站,覆盖325座城市,年底目标是2万座。成本方面,闪充站建设成本只有换电站的三分之一甚至更低。而且比亚迪的政策是“4个车主就能申请建站”,这种轻资产、快扩张的模式,铺开速度远非换电站可比。
某来的路在何方
武汉交割这件事,放在几年前肯定会被解读成“撑不住了要卖资产”。但现在的情况不太一样——2026年上半年某来累计交付191,123台,同比增长67.4%;经调整后连续两个季度实现盈利(注:按GAAP口径,Q1仍有净亏损3.32亿元);整车毛利率稳在18%到19%之间。基本面确实在改善。
但基本面好转不等于换电模式的根本问题已经解决。
换电站的单站利用率、资产回报、跨品牌共享能力,这些核心指标还没有完全跑通。某来把重资产甩给国资,短期看是减负,长期效果取决于运营效率和合作模式能否大规模复制。
新手股票配资入门前有宁德时代的巧克力换电在抢标准,后有比亚迪的闪充在抢效率。某来的换电模式正面临两线作战的局面。剥离给国资,既是财务上的减负,也是在为后续发展争取空间。
这条路能走多远,取决于销量能不能持续增长、换电站利用率能不能提上来、以及换电模式能不能在闪充普及之前建立起足够强的用户黏性。
武汉只是一个开始。某来能不能把“换电”这个故事讲到最后,还得看接下来的几步棋怎么走。
(注:本文引用的销量数据、换电站数量、成本数据均来自企业公开财报、发布会及行业媒体报道股票配资APP,部分经营数据以“经调整后”口径呈现,具体财务数据请以企业官方公告为准。为了避免某些企业恶意投诉,企业名称已经更改,望周知)
杠杆配资网提示:本文来自互联网,不代表本网站观点。